- Un trop-perçu de salaire résulte d’une erreur de paie, d’une prime indue, d’heures supérieures ou d’un double paiement.
- L’employeur peut réclamer le remboursement s’il prouve l’indu et le rattache au contrat ou au bulletin concerné.
- Le trop-perçu salaire erreur employeur se prescrit en principe par trois ans à compter du versement contesté.
- La retenue sur salaire doit respecter un cadre précis, avec accord écrit, échéancier ou quotité saisissable.
- Avant de rembourser, vérifiez le calcul, la période, le montant net ou brut et les justificatifs transmis.
- En cas de contestation, demandez les pièces par écrit et refusez toute ponction non expliquée ou illégale.
Un trop-perçu sur la paie, ça commence souvent par une ligne qui ne colle pas. Un net un peu trop haut, une prime qui revient sans explication ou un mail RH qui tombe six mois plus tard, avec un ton très sec. À ce moment-là, la vraie question n’est pas seulement : « faut-il rembourser ? », mais bien sur quelle base, dans quel délai et selon quel mécanisme. C’est là que beaucoup de dossiers dérapent.
Trop-perçu de salaire : de quoi parle-t-on, exactement ?
Le point de départ est simple, mais il faut le poser proprement, parce qu’un trop-perçu de salaire n’est pas un détail administratif anodin. C’est une somme indue, versée sans être due, que l’employeur peut en principe réclamer si l’erreur est réelle et prouvée.
Définition
Un trop-perçu, c’est un salaire versé par erreur ou au-delà de ce qui était dû. Une erreur de paie peut venir d’un mauvais calcul, d’un doublon, d’un mauvais taux horaire ou d’une absence oubliée. Le bulletin rectificatif sert alors à corriger la paie initiale et à tracer la régularisation.
Quand on parle de somme indue, on parle d’argent encaissé sans base valable. Ce n’est pas la même chose qu’une prime exceptionnelle annoncée, ni qu’une augmentation formalisée puis simplement mal paramétrée. La nuance compte tout de suite.
Les causes fréquentes : prime, heures sup, acompte ou mauvais coefficient
Les cas les plus courants sont très terre à terre. Une prime versée à tort, des heures supplémentaires payées en trop, un acompte non imputé, un double virement ou un mauvais coefficient appliqué au salaire de base. Le bulletin de paie parle souvent avant tout le monde.
Le symptôme est visible : un net à payer inhabituel, une ligne de rappel mal libellée, un cumul annuel qui ne colle pas ou des heures affichées au-dessus de la réalité. Votre bulletin mentionne un nombre d’heures cohérent avec votre contrat ? Votre prime de performance devait tomber ce mois-ci ou non ?
Tableau rapide des causes fréquentes :
| Situation | Ce qui se passe | Indice sur le bulletin |
|---|---|---|
| Prime versée à tort | Une prime est payée sans être due | Ligne de prime isolée ou rappel mal expliqué |
| Heures supplémentaires surévaluées | Trop d’heures sont comptées | Heures payées au-dessus du relevé réel |
| Acompte non imputé | L’acompte n’a pas été déduit | Net trop élevé sur un mois |
| Mauvais coefficient | Le salaire de base est calculé sur la mauvaise grille | Brut incohérent avec le contrat |
| Double paiement | Le même élément est payé deux fois | Deux lignes identiques ou virement redondant |
Erreur manifeste ou avantage installé : ce n’est pas le même dossier
Un versement ponctuel n’a pas la même portée qu’un avantage versé durablement. Si une prime a été payée par erreur une fois, on est souvent dans un dossier simple, au moins sur le principe. Si le même montant apparaît depuis plusieurs mois sans réaction, la discussion devient plus délicate.
Pourquoi ? Parce qu’un versement répété peut ressembler à un usage, à un engagement unilatéral ou à un élément de rémunération devenu stable. Ce n’est pas automatique, mais on ne traite plus le dossier comme une simple coquille de paie. On passe d’un correctif mécanique à un débat sur la nature même de la rémunération.
Comment repérer l’anomalie sur le bulletin avant de répondre
Avant de parler remboursement, il faut relire le bulletin comme on relit un relevé bancaire. On vérifie le brut, le net imposable, le net à payer, le nombre d’heures, les absences, les primes, les acomptes et les régularisations. Le détail fait souvent apparaître l’erreur en deux minutes.
Le bon réflexe, c’est de remonter à la période concernée. Si la paie de mars est contestée, la question n’est pas seulement « combien ? », mais « qu’est-ce qui a été calculé, sur quelle base et avec quel justificatif ? ». Sans ce tri, on se retrouve à discuter d’un montant alors que le mécanisme exact reste flou.
L’employeur peut-il vraiment demander un remboursement ?
Oui, en principe, l’employeur peut demander la restitution d’un salaire versé par erreur, même si l’erreur vient de lui. Le sujet n’est pas de savoir qui s’est trompé, mais si la somme était due ou non, et si l’employeur peut le démontrer.
Ce que dit le Code du travail, en termes simples
Le cadre juridique repose sur la répétition de l’indu, c’est-à-dire le droit de réclamer ce qui a été payé sans raison valable. En matière de paie, l’article L. 3245-1 du Code du travail encadre l’action en paiement et en répétition du salaire. Le point pratique est simple : il faut prouver l’erreur.
L’employeur ne récupère pas une somme parce qu’il est « dans son droit » par principe. Il doit montrer que la somme versée ne correspondait ni au contrat, ni au temps travaillé, ni à une décision de rémunération valable. Sans justificatif solide, la demande devient contestable.
Bonne foi du salarié : utile pour discuter, pas pour effacer l’indu
La bonne foi du salarié compte, mais elle n’efface pas mécaniquement la dette. Si vous avez perçu la somme sans fraude ni manœuvre, cela n’interdit pas le remboursement. Cela change surtout la manière de traiter le dossier.
Dans la pratique, la bonne foi pèse sur la forme. Elle peut aider à obtenir un échéancier, à éviter une retenue brutale ou à faire reconnaître qu’il ne s’agit pas d’une faute disciplinaire. Honnêtement, c’est souvent là que la discussion se joue, pas sur le principe abstrait.
Quand l’entreprise ne peut pas présenter cela comme une simple erreur
Le dossier se complique quand l’entreprise n’apporte pas les bons éléments. Pas de calcul détaillé. Pas de période visée. Pas de lien clair entre le contrat et le bulletin. Ou pire, une pratique répétée qui a été laissée courir sans explication.
Dans ces cas-là, il faut demander les pièces avant d’accepter quoi que ce soit. Le contrat, les avenants, les bulletins concernés, le détail du calcul et la base de la correction. Sans cela, on ne sait pas si l’on est face à une erreur de paie ou à une rémunération devenue de fait régulière.
Le cadre du contrat de travail compte aussi quand un employeur réclame un remboursement. L’article sur le CDI senior et ses limites rappelle utilement cette logique.
Quel est le délai pour réclamer les sommes versées en trop ?
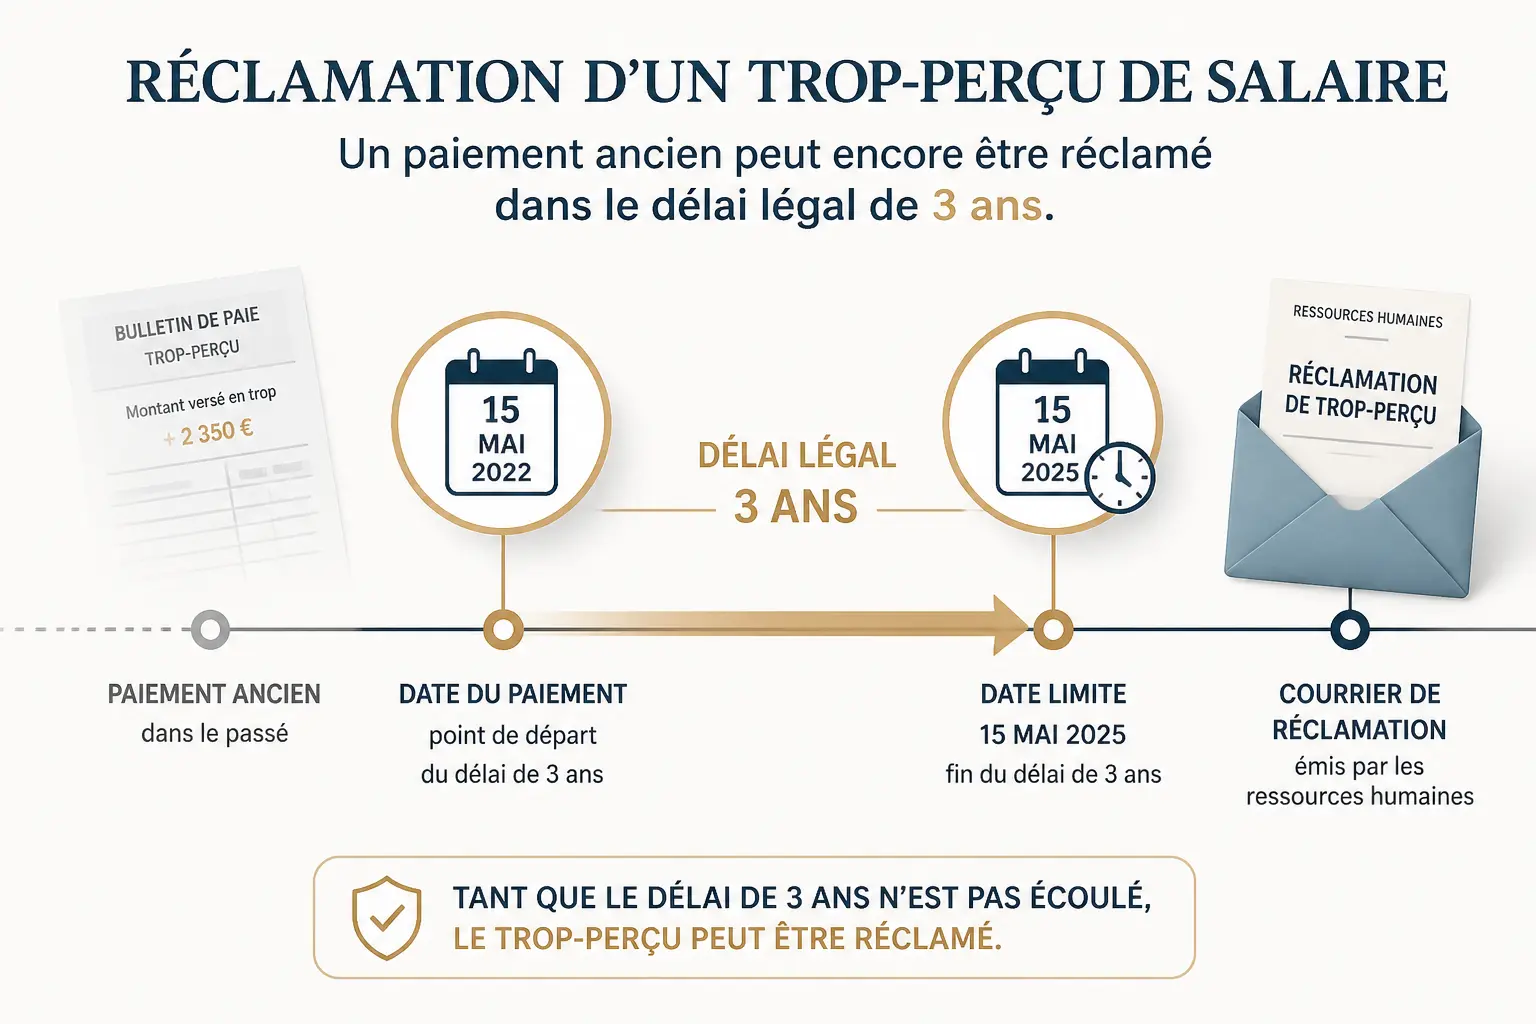
Le point qui revient le plus souvent, c’est la prescription de 3 ans. En principe, l’employeur dispose de trois ans pour réclamer un trop-perçu de salaire, et ce délai se rattache à la date du versement contesté.
Le délai de 3 ans, avec un point de départ expliqué sans détour
La règle pratique est la suivante : l’action en répétition du salaire indûment versé se prescrit par trois ans. Cela veut dire qu’un versement de mars 2022 peut, en principe, être réclamé jusqu’en mars 2025 si aucun élément particulier ne vient modifier l’analyse.
Le calendrier compte énormément. Un trop-versé n’est pas « ouvert » indéfiniment, comme un stock oublié au fond d’un entrepôt. Une fois la période dépassée, la dette devient contestable sur le terrain de la prescription, ce qui change complètement le rapport de force.
| Versement contesté | Délai indicatif | Effet pratique |
|---|---|---|
| Mars 2022 | Jusqu’en mars 2025 | Demande possible si la prescription n’est pas acquise |
| Septembre 2023 | Jusqu’en septembre 2026 | Le dossier reste réclamable pendant encore du temps |
| Janvier 2021 | Selon la date de la demande, prescription potentiellement acquise | Contestation à vérifier immédiatement |
Ancien salarié, paies anciennes, solde de tout compte : ce qui change vraiment
Le fait d’être devenu ancien salarié ne fait pas disparaître la demande de remboursement. Si le délai n’est pas expiré, l’employeur peut toujours agir, même après le départ. Le départ de l’entreprise ne lave pas la paie passée.
Le solde de tout compte ne bloque pas toujours l’action sur un indu salarial. Il faut regarder son contenu précis, sa date, les sommes visées et sa portée réelle. Le reçu signé ne transforme pas magiquement un trop-perçu en somme définitivement acquise.
Comment le remboursement se fait-il en pratique, sans retenue illégale ?
Une fois l’erreur établie, on entre dans le concret : courrier, régularisation de paie, virement, échéancier ou retenue sur salaire. Et là, le point sensible est clair : l’employeur ne peut pas se servir librement sur la prochaine paie comme s’il ajustait un tableau Excel.
L’accord amiable et l’échéancier écrit : souvent la voie la plus saine
Quand les parties sont d’accord sur le principe, un échéancier de remboursement reste souvent la solution la plus propre. Il fixe le montant total, la période concernée, le rythme de remboursement et les traces écrites. On sort du flou, et c’est déjà beaucoup.
Un remboursement en quatre ou six mensualités évite d’étrangler le budget d’un salarié du jour au lendemain. Pour l’entreprise aussi, c’est plus lisible. Vous remboursez 1 200 euros d’un coup ou 300 euros par mois ? La réponse n’a pas le même effet sur votre trésorerie personnelle.
Retenue sur salaire : plafond, quotité saisissable et exemple chiffré
La retenue sur salaire n’est pas libre. Elle doit respecter des limites, notamment la quotité saisissable, c’est-à-dire la part du salaire qui peut être retenue sans vider artificiellement le mois de ressources. Une retenue automatique et massive peut devenir une retenue illégale.
Prenons un exemple simple. Avec un net mensuel de 1 800 euros, l’employeur ne peut pas décider seul de reprendre 900 euros sur une seule paie, sauf cadre juridique très précis et accord clair. On raisonne donc par paliers, avec des retenues étalées ou validées par écrit.
Tableau d’illustration :
| Net mensuel | Remboursement envisagé | Lecture pratique |
|---|---|---|
| 1 500 euros | 100 euros par mois | Récupération étalée, impact limité |
| 1 800 euros | 250 euros par mois | À vérifier selon l’accord et le plafond applicable |
| 2 400 euros | 400 euros par mois | Possible seulement si le calcul et la base sont clairs |
Le vrai sujet, ici, c’est le calendrier de récupération. Sans accord écrit, sans détail du calcul, une retenue peut être contestée. Votre fiche de paie affiche-t-elle la correction ligne par ligne ? Si non, la demande mérite d’être éclaircie.
Faut-il rembourser en net ou en brut ? C’est là que les erreurs se multiplient
Voilà le piège classique. Le salarié a touché un montant net, mais la régularisation touche aussi le brut, les cotisations sociales et parfois le net imposable. La réponse dépend du moment de la correction, des déclarations déjà transmises et de la façon dont la paie est rectifiée.
Autrement dit, on ne traite pas toujours un trop-perçu comme un simple « remboursez le net et basta ». Les cotisations ont déjà suivi leur propre calendrier, et la DSN a peut-être déjà été envoyée. Si l’employeur réclame le brut sans explication, vous pouvez demander le détail du traitement.
Que faire si vous contestez la demande ou le prélèvement ?
La contestation n’a rien d’exceptionnel. Elle peut viser le montant, la période, la qualification de l’erreur ou la méthode de recouvrement. Le bon réflexe, c’est de répondre par écrit et de garder tous les justificatifs.
Les motifs de contestation qui tiennent debout
On peut contester si la somme n’est pas démontrée, si la prescription est atteinte, si l’entreprise mélange une erreur ponctuelle avec un élément de rémunération devenu stable ou si le calcul net/brut est incohérent. Ce sont des motifs sérieux, pas des cris d’orfraie.
Le dossier se gagne souvent sur les preuves. Bulletin de paie, contrat, avenant, mails RH, demande initiale, détail du calcul : tout cela compte. On ne conteste pas « par principe », on conteste parce que la base juridique ou arithmétique ne tient pas.
Si l’employeur prélève sans accord ni justificatif, comment réagir
Si une somme disparaît de la paie sans explication, réagissez vite. Demandez par écrit le fondement, le détail du calcul et la période visée. Si la retenue vous paraît illégale, demandez sa cessation immédiate ou sa justification précise.
Les recours existent. L’inspection du travail peut renseigner, le CSE peut intervenir s’il existe, et le conseil de prud’hommes peut être saisi si la retenue n’est pas régularisée. Vous n’avez pas à laisser passer une ponction opaque sur la paie suivante.
Un modèle de réponse simple pour contester ou négocier un calendrier
Un courrier court suffit souvent à remettre le dossier à plat. L’idée est de reconnaître la demande sans admettre trop vite le montant, puis de réclamer les pièces. Si la dette est admise, on propose un échéancier écrit.
Vous pouvez écrire quelque chose de sobre comme ceci : je accuse réception de votre demande relative à un trop-perçu de salaire, je vous remercie de me transmettre le détail du calcul, la période concernée et le fondement de la régularisation. À réception, je pourrai vous indiquer ma position sur le principe et, si nécessaire, discuter d’un échéancier de remboursement.
Un tel message évite l’escalade. Il montre que vous ne fuyez pas le sujet, mais que vous exigez un dossier propre avant toute retenue. C’est souvent ce qui manque au départ.
En cas de contestation, structurer vos échanges évite les réponses imprécises et les oublis. La méthode QQOQCPC et les questions à poser peut vous aider à vérifier chaque point.
Avant de rembourser, les 5 vérifications qui vous évitent une seconde erreur
Avant de signer ou de rembourser, il faut vérifier cinq points simples. La réalité de l’indu, le délai de trois ans, le détail du calcul, la méthode de récupération et le traitement net/brut. C’est rapide, mais ça évite de corriger une erreur par une autre.
Le sujet n’est pas seulement le montant. C’est le mécanisme. Si votre bulletin est correct sur le papier mais que le prélèvement arrive sans calendrier ni justificatif, le problème est souvent là. On revient au début : qui calcule, sur quelle base et à quelle date ?
Si vous êtes face à un trop-perçu salaire erreur employeur, gardez une règle en tête. Demandez la preuve, vérifiez la prescription, puis ne validez rien sans écrit. C’est la manière la plus propre de traiter un indu salarial sans perdre le fil ni laisser la paie se transformer en zone grise.
Foire aux questions
L’employeur peut-il demander le remboursement d’un trop-perçu de salaire ?
Oui, si la somme a été versée à tort et que l’erreur peut être démontrée. L’employeur doit toutefois expliquer le calcul, la période concernée et la base de la régularisation. Sans justificatifs clairs, la demande peut être contestée.
Peut-on refuser de rembourser un salaire versé en trop ?
Le refus pur et simple n’est pas toujours la bonne stratégie, car une somme indue reste en principe récupérable. En revanche, vous pouvez contester le montant, la méthode de remboursement ou l’absence de preuve. Dans un dossier de trop-perçu salaire erreur employeur, le débat porte souvent sur la justification et non sur la seule bonne foi.
Un salarié peut-il s’opposer à une retenue sur son salaire pour rembourser un trop-perçu ?
Une retenue automatique n’est pas librement applicable par l’employeur. Elle doit rester compatible avec les règles de protection du salaire et, selon les cas, être acceptée ou expliquée par écrit. Si la ponction paraît excessive ou opaque, vous pouvez demander sa suspension et le détail du calcul.
Le trop-perçu peut-il être réclamé après la fin du contrat de travail ?
Oui, le départ de l’entreprise ne fait pas disparaître la créance. Tant que la prescription de trois ans n’est pas acquise, l’employeur peut encore agir, y compris après un solde de tout compte. La date du versement contesté reste le point de départ à vérifier.
Que faire si je ne suis pas d’accord avec le montant demandé ?
Répondez par écrit en demandant les bulletins concernés, le calcul complet et la période exacte. Cela permet de vérifier s’il s’agit d’une vraie erreur de paie, d’une prime mal imputée ou d’un élément de rémunération régulier. Si besoin, vous pouvez ensuite négocier un échéancier ou contester la demande sur le fond.